Sur le marché français de la transmission, les attentes des cédants dépassent régulièrement le prix que les acquéreurs acceptent de payer. Plusieurs analyses récentes confirment que près de la moitié des processus de transaction en France butent sur un écart entre la valorisation souhaitée par le vendeur et le prix final. Évaluer si la valeur attribuée à votre entreprise correspond à la réalité du marché ne se résume pas à appliquer un multiple sectoriel sur un résultat comptable. Le sujet exige de confronter vos hypothèses à des données concrètes, et d’identifier les angles morts qui faussent le calcul.
Écart entre valorisation et prix de cession : ce que révèlent les transactions récentes
Depuis 2023, les multiples de marché appliqués à l’EBITDA ou à l’EBE des PME restent globalement stables. Les vendeurs, eux, n’ont pas ajusté leurs attentes au même rythme. Résultat : un décalage persistant entre le prix affiché et le montant effectivement signé lors de la cession.
Ce phénomène s’explique en partie par un biais d’ancrage. Le dirigeant valorise des années d’investissement personnel, la notoriété locale, la qualité perçue de son portefeuille clients. L’acquéreur, en revanche, raisonne en flux futurs et en risques opérationnels. Comme le détaillent les articles de La Revue de l’Entreprise, la confrontation entre ces deux grilles de lecture constitue le noyau dur de toute négociation de cession.
Pour vérifier le réalisme de votre prix, la démarche la plus fiable consiste à comparer votre valorisation à des données de transactions effectives dans votre secteur, pas seulement à des barèmes théoriques. Les bases de données de courtiers spécialisés publient des fourchettes de multiples par secteur et par taille d’entreprise. Si votre prix cible se situe au-dessus de la fourchette haute sans justification structurelle, le marché vous le signalera par l’absence d’offres sérieuses.
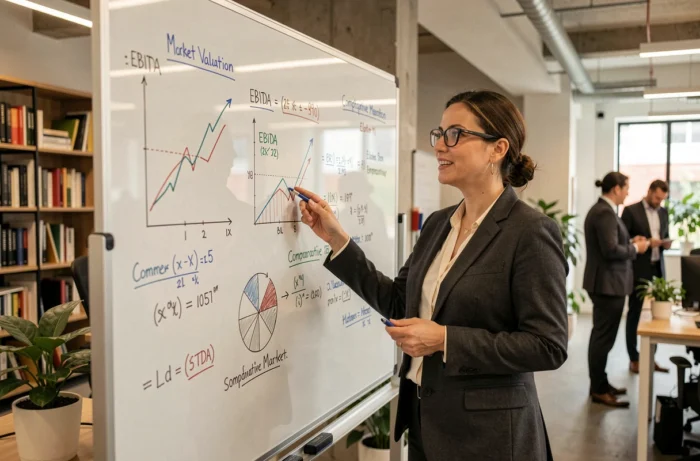
Revenus récurrents et dépendance au dirigeant : les deux variables que les multiples ne captent pas seuls
Deux entreprises affichant le même EBE peuvent se vendre à des prix très différents. La raison tient souvent à des facteurs qualitatifs que les multiples standards ne pondèrent pas automatiquement.
Récurrence du chiffre d’affaires
La part de revenus récurrents (contrats pluriannuels, abonnements, maintenance sous contrat) modifie directement la perception du risque par l’acquéreur. Une forte récurrence stabilise les flux de trésorerie futurs et justifie un multiple plus élevé. À l’inverse, une entreprise dont le chiffre d’affaires repose sur des commandes ponctuelles sans engagement client verra sa valorisation ajustée à la baisse, même avec une rentabilité identique sur le papier.
Documenter cette récurrence ne se limite pas à un tableau Excel. L’acquéreur voudra voir la durée moyenne des contrats, le taux de renouvellement, la concentration par client. Si vous ne pouvez pas produire ces données, vous laissez l’acheteur estimer seul le risque, et il l’estimera toujours plus haut que vous.
Dépendance au dirigeant
Quand le dirigeant concentre les relations commerciales, la signature des devis et les décisions techniques, son départ représente un risque opérationnel majeur pour le repreneur. La décote appliquée dans ce cas de figure peut être significative. Une organisation où les responsabilités sont réparties, avec des processus documentés et une équipe autonome, rassure l’acquéreur et protège la valorisation.
Méthodes de valorisation d’entreprise : croiser les approches pour tester votre prix
Aucune méthode de valorisation ne produit un chiffre définitif. Chacune éclaire une facette différente de la valeur, et c’est leur croisement qui permet de cerner une fourchette crédible.
- La méthode patrimoniale (actif net corrigé) évalue ce que l’entreprise possède réellement après retraitement des actifs et des passifs. Elle convient aux structures à forte composante immobilière ou industrielle, mais sous-estime les entreprises de services à forte rentabilité.
- La méthode des multiples compare votre résultat (EBE, EBITDA, résultat net) à ceux d’entreprises similaires récemment vendues. Sa fiabilité dépend de la qualité des comparables choisis : même secteur, même taille, même zone géographique.
- La méthode des flux de trésorerie actualisés (DCF) projette vos cash-flows futurs et les ramène à une valeur actuelle via un taux d’actualisation. Elle demande des hypothèses de croissance et un taux de risque, deux paramètres qui peuvent faire varier le résultat de façon importante.
Le recoupement de ces trois approches délimite une zone de prix réaliste. Si la méthode des multiples vous place à un niveau et que le DCF vous situe nettement au-dessus, l’écart mérite d’être expliqué, pas ignoré. Les retours terrain divergent sur la pondération idéale entre méthodes, mais la plupart des praticiens s’accordent sur un point : une valorisation défendue par une seule méthode est fragile en négociation.
Retraitement comptable et normalisation : là où se cachent les écarts de valorisation
Le résultat comptable brut ne reflète presque jamais la rentabilité réelle telle qu’un repreneur la calcule. Le retraitement (ou normalisation) consiste à corriger les éléments qui déforment l’image de la performance économique.
Parmi les postes les plus fréquemment ajustés :
- La rémunération du dirigeant, souvent inférieure ou supérieure au salaire qu’un manager externe demanderait pour la même fonction. L’acquéreur recalcule l’EBE en intégrant un salaire de marché.
- Les charges exceptionnelles ou non récurrentes (litiges, travaux ponctuels, dépenses personnelles passées en charges) qui faussent le résultat moyen sur trois à cinq exercices.
- Les loyers versés à une SCI détenue par le dirigeant, souvent à un niveau qui ne correspond pas au marché locatif local.
- Les provisions ou amortissements inhabituels qui minorent artificiellement le résultat.
Un retraitement rigoureux peut modifier la valeur d’une entreprise de façon substantielle, à la hausse comme à la baisse. C’est sur l’EBE normalisé que l’acquéreur appliquera son multiple, pas sur le résultat tel qu’il figure dans vos comptes annuels.
Préparer trois exercices de comptes retraités et un suivi glissant des douze derniers mois donne au cédant un avantage concret : celui de maîtriser le récit financier de son entreprise au lieu de laisser l’acquéreur imposer ses propres corrections. La différence entre une valorisation subie et une valorisation défendue tient souvent à la qualité de cette préparation comptable.