Auf dem französischen Markt für Unternehmensübertragungen übersteigen die Erwartungen der Verkäufer regelmäßig den Preis, den die Käufer bereit sind zu zahlen. Mehrere aktuelle Analysen bestätigen, dass nahezu die Hälfte der Transaktionsprozesse in Frankreich an einer Diskrepanz zwischen der vom Verkäufer gewünschten Bewertung und dem endgültigen Preis scheitern. Zu bewerten, ob der Ihrem Unternehmen zugeschriebene Wert der Marktrealität entspricht, beschränkt sich nicht darauf, einen branchenspezifischen Multiplikator auf ein Buchhaltungsergebnis anzuwenden. Das Thema erfordert, Ihre Annahmen mit konkreten Daten zu konfrontieren und die blinden Flecken zu identifizieren, die die Berechnung verzerren.
Diskrepanz zwischen Bewertung und Verkaufsprice: Was die aktuellen Transaktionen offenbaren
Seit 2023 bleiben die Markt-Multiplikatoren, die auf das EBITDA oder den EBE von KMUs angewendet werden, insgesamt stabil. Die Verkäufer haben ihre Erwartungen jedoch nicht im gleichen Tempo angepasst. Das Ergebnis: eine anhaltende Diskrepanz zwischen dem angegebenen Preis und dem tatsächlich unterzeichneten Betrag bei der Übertragung.
Dieses Phänomen lässt sich teilweise durch einen Anker-Effekt erklären. Der Geschäftsführer bewertet jahrelange persönliche Investitionen, die lokale Bekanntheit und die wahrgenommene Qualität seines Kundenportfolios. Der Käufer hingegen denkt in zukünftigen Cashflows und operationellen Risiken. Wie in den Artikeln von La Revue de l’Entreprise detailliert beschrieben, bildet die Konfrontation dieser beiden Sichtweisen den Kern jeder Verkaufsverhandlung.
Um den Realismus Ihres Preises zu überprüfen, besteht der zuverlässigste Ansatz darin, Ihre Bewertung mit Daten aus tatsächlichen Transaktionen in Ihrer Branche zu vergleichen, nicht nur mit theoretischen Tabellen. Die Datenbanken von spezialisierten Maklern veröffentlichen Multiplikator-Spannen nach Branche und Unternehmensgröße. Wenn Ihr Zielpreis über der oberen Spanne ohne strukturelle Rechtfertigung liegt, wird Ihnen der Markt dies durch das Fehlen ernsthafter Angebote signalisieren.
Wiederkehrende Einnahmen und Abhängigkeit vom Geschäftsführer: die beiden Variablen, die die Multiplikatoren nicht allein erfassen
Zwei Unternehmen mit demselben EBE können zu sehr unterschiedlichen Preisen verkauft werden. Der Grund liegt oft in qualitativen Faktoren, die die Standardmultiplikatoren nicht automatisch gewichten.
Wiederkehrende Umsätze
Der Anteil an wiederkehrenden Einnahmen (mehrjährige Verträge, Abonnements, Wartung unter Vertrag) verändert direkt die Risikowahrnehmung des Käufers. Eine hohe Wiederkehr stabilisiert die zukünftigen Cashflows und rechtfertigt einen höheren Multiplikator. Im Gegensatz dazu wird ein Unternehmen, dessen Umsatz auf einmaligen Aufträgen ohne Kundenbindung basiert, seine Bewertung nach unten angepasst sehen, selbst bei identischer Rentabilität auf dem Papier.
Diese Wiederkehr zu dokumentieren, beschränkt sich nicht auf eine Excel-Tabelle. Der Käufer möchte die durchschnittliche Vertragslaufzeit, die Erneuerungsquote und die Konzentration pro Kunde sehen. Wenn Sie diese Daten nicht vorlegen können, lassen Sie den Käufer das Risiko allein einschätzen, und er wird es immer höher einschätzen als Sie.
Abhängigkeit vom Geschäftsführer
Wenn der Geschäftsführer die Geschäftsbeziehungen, die Unterzeichnung von Angeboten und die technischen Entscheidungen konzentriert, stellt sein Weggang ein erhebliches operationelles Risiko für den Käufer dar. Der Abschlag, der in diesem Fall angewendet wird, kann erheblich sein. Eine Organisation, in der die Verantwortlichkeiten verteilt sind, mit dokumentierten Prozessen und einem autonomen Team, beruhigt den Käufer und schützt die Bewertung.
Unternehmensbewertungsmethoden: Ansätze kombinieren, um Ihren Preis zu testen
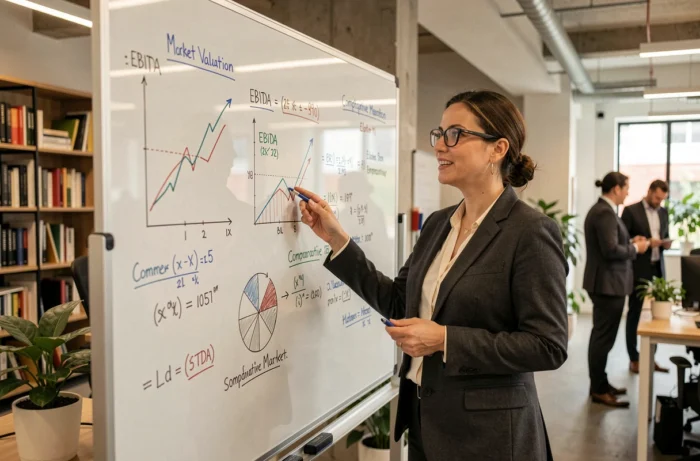
Keine Bewertungsmethode liefert eine endgültige Zahl. Jede beleuchtet eine andere Facette des Wertes, und es ist ihre Kombination, die es ermöglicht, eine glaubwürdige Spanne zu bestimmen.
- Die Substanzwertmethode (korrigiertes Nettovermögen) bewertet, was das Unternehmen tatsächlich besitzt, nachdem die Vermögenswerte und Verbindlichkeiten bereinigt wurden. Sie eignet sich für Strukturen mit hohem Immobilien- oder Industrieanteil, unterschätzt jedoch Dienstleistungsunternehmen mit hoher Rentabilität.
- Die Multiplikatormethode vergleicht Ihr Ergebnis (EBE, EBITDA, Nettogewinn) mit denen von ähnlichen Unternehmen, die kürzlich verkauft wurden. Ihre Zuverlässigkeit hängt von der Qualität der gewählten Vergleichswerte ab: derselbe Sektor, dieselbe Größe, dasselbe geografische Gebiet.
- Die Methode der abgezinsten Cashflows (DCF) projiziert Ihre zukünftigen Cashflows und bringt sie über einen Abzinsungssatz auf einen aktuellen Wert. Sie erfordert Wachstumsannahmen und einen Risikosatz, zwei Parameter, die das Ergebnis erheblich variieren können.
Die Kombination dieser drei Ansätze definiert einen realistischen Preisbereich. Wenn die Multiplikatormethode Sie auf einem Niveau platziert und die DCF Sie deutlich darüber positioniert, verdient die Diskrepanz eine Erklärung, nicht Ignorierung. Die Rückmeldungen aus der Praxis divergieren hinsichtlich der idealen Gewichtung zwischen den Methoden, aber die meisten Praktiker sind sich einig in einem Punkt: eine Bewertung, die nur durch eine Methode verteidigt wird, ist in Verhandlungen fragil.
Buchhalterische Anpassungen und Normalisierung: Wo die Bewertungsunterschiede verborgen sind
Das Brutto-Buchhaltungsergebnis spiegelt fast nie die tatsächliche Rentabilität wider, wie ein Käufer sie berechnet. Die Anpassung (oder Normalisierung) besteht darin, die Elemente zu korrigieren, die das Bild der wirtschaftlichen Leistung verzerren.
Zu den häufigsten Posten, die angepasst werden:
- Die Vergütung des Geschäftsführers, die oft unter oder über dem Gehalt liegt, das ein externer Manager für dieselbe Funktion verlangen würde. Der Käufer berechnet den EBE neu, indem er ein Mark Gehalt einbezieht.
- Außerordentliche oder nicht wiederkehrende Aufwendungen (Rechtsstreitigkeiten, einmalige Arbeiten, persönliche Ausgaben, die als Aufwendungen verbucht werden) die das durchschnittliche Ergebnis über drei bis fünf Jahre verzerren.
- Mieten, die an eine vom Geschäftsführer gehaltene Immobiliengesellschaft gezahlt werden, oft auf einem Niveau, das nicht dem lokalen Mietmarkt entspricht.
- Ungewöhnliche Rückstellungen oder Abschreibungen, die das Ergebnis künstlich mindern.
Eine rigorose Anpassung kann den Wert eines Unternehmens erheblich verändern, sowohl nach oben als auch nach unten. Auf den normalisierten EBE wird der Käufer seinen Multiplikator anwenden, nicht auf das Ergebnis, wie es in Ihren Jahresabschlüssen aufgeführt ist.
Drei Jahre bereinigte Konten und eine gleitende Überwachung der letzten zwölf Monate vorzubereiten, gibt dem Verkäufer einen konkreten Vorteil: die Kontrolle über die finanzielle Erzählung seines Unternehmens, anstatt den Käufer seine eigenen Korrekturen aufzwingen zu lassen. Der Unterschied zwischen einer erlittenen Bewertung und einer verteidigten Bewertung liegt oft in der Qualität dieser buchhalterischen Vorbereitung.


